Analyses · Finance
La baisse du prix du pétrole a-t-elle alimenté le rebond de septembre 11 ?
Par AWEI · Compilé par IA · Publié · Analyse préparée · 6 sources · interinvest.inter.co, www.albayan.ae, www.blocktempo.com
Un audit des articles de marché de septembre 11 sépare les preuves d'un pétrole moins cher de l'affirmation plus forte selon laquelle il aurait fait rebondir les actions.
« La baisse du prix du pétrole a alimenté le rebond de septembre 11. »
« Les actions ont rebondi alors que le pétrole baissait ; les articles n'isolent pas la contribution du pétrole. »
Pour les rédacteurs en chef de la presse financière et les analystes de comités d'investissement, la différence entre ces phrases de briefing proposées est une affirmation de causalité. Ce septembre 18, la reconstruction 2026 examine l'épisode de trading de septembre 11. Les archives soutiennent la deuxième phrase. Elles soutiennent aussi l'attribution d'une explication pétrolière aux éditeurs qui l'ont avancée, à condition que leur interprétation reste distinguable d'un effet mesuré.
Le test utile consiste à vérifier si la phrase plus forte résiste aux corrections de sa description de l'inflation, de ses fenêtres d'observation et de ses hypothèses sur la situation des différents acteurs du marché.
Première annotation : identifier la surprise
Ajouter « malgré une inflation étonnamment élevée » introduirait une autre affirmation nécessitant des réserves. Le rapport de Yonhap de septembre 11 donne une croissance mensuelle de l'IPC global de 0.4 % et une croissance annuelle de 3.4 %, toutes deux conformes aux prévisions. L'IPC sous-jacent mensuel a augmenté de 0.3 % contre 0.2 % attendus. Hankook Ilbo identifie de même la lecture mensuelle de l'IPC sous-jacent comme la surprise, bien que son texte omette la lecture réelle.
Ce détail justifie de corriger la description explicite de BlockTempo de la hausse mensuelle de 0.4 % de l'IPC global comme supérieure aux attentes. Il ne vérifie pas indépendamment la publication statistique sous-jacente ni l'enquête de prévisions, ni l'une ni l'autre n'étant fournies. Plusieurs éditeurs couvrant une même publication ne constituent pas plusieurs mesures indépendantes.
La correction importe pour la phrase causale car accélération et surprise sont des propositions différentes. Une hausse anticipée pouvait déjà influencer les prix avant publication ; une composante inattendue pouvait nécessiter un ajustement supplémentaire. Les articles soutiennent donc une question plus étroite : comment les actions ont-elles progressé parallèlement à une surprise mensuelle sur l'IPC sous-jacent et à des attentes de resserrement plus fortes ? Ils n'établissent pas que l'ensemble de la publication sur l'inflation a constitué un choc imprévu.
Deuxième annotation : garder les horloges attachées
La synthèse de FISCO sur Money Post WEB, datée du septembre 12, rapporte la clôture du S&P 500 de septembre 11 à 7,656.98, en hausse de 65.28 points. L'observation de Yonhap à 7,664.52 appartient à 9:44 heure de New York. La citation d'Al Bayan à 7,636.75 est explicitement intrajournalière. Chacune peut décrire une progression sans représenter la même observation.
Al Bayan cite également les retraits nets de 32.27 milliards de dollars des fonds d'actions américains de LSEG Lipper pour la semaine se terminant le septembre 9. Cette fenêtre précède la clôture du septembre 11. La période de flux explicite est utilisable sans attribuer une date de publication à partir des métadonnées d'archive.
Par conséquent, les retraits n'annulent pas le rebond, et le rebond n'établit pas que les retraits se sont inversés. Les souscriptions et rachats de fonds décrivent une activité au sein d'une population déclarante ; un indice enregistre des prix cotés. Même des observations synchronisées ne les rendraient pas interchangeables. Qualifier leur coexistence de « résilience » exigerait de préciser la résilience de qui : la capacité de l'indice à progresser pendant une séance dit peu de chose sur les décisions ultérieures des investisseurs de fonds ou sur les conditions de financement.
Les probabilités de politique monétaire exigent la même discipline. Yonhap rapporte une probabilité de hausse de 85.6 % pour septembre à 9 heures, tandis que Hankook Ilbo rapporte 83.4 % sans heure d'observation correspondante. Les deux citent CME FedWatch. Les moyenner fabriquerait une observation commune qu'aucun des deux éditeurs ne fournit. Ni l'un ni l'autre n'établit le résultat de la réunion de septembre 15–16, dont la fenêtre prévue était écoulée au moment de cette reconstruction.
Troisième annotation : que requiert « a alimenté » ?
Yonhap rapporte les contrats à terme sur le WTI d'octobre en baisse de 3.49 % à 98.90 dollars le baril parallèlement à ses observations matinales. Yonhap et FISCO attribuent tous deux le soutien aux actions à la baisse du pétrole. Cela donne à l'explication proposée une donnée observée et une interprétation attribuée, mais aucune estimation de l'ampleur de la variation des cours des actions due au pétrole.
Le mécanisme est plausible : des coûts énergétiques plus faibles pouvaient améliorer les conditions d'exploitation anticipées des consommateurs d'énergie, tandis que les hausses de taux attendues ajoutent une pression de financement. Ces influences pouvaient s'offset mutuellement. Leur équilibre dépendrait des expositions des entreprises, de sorte qu'une hausse d'indice ne signifie pas nécessairement que l'une ou l'autre pression a disparu.
Le récit de FISCO sur le recul d'Oracle en raison d'inquiétudes sur les dépenses liées à l'IA nuance toute version de la phrase supposant une réponse uniforme. Une préoccupation propre à une entreprise pouvait l'emporter sur le soutien général pour ce titre. Une entreprise ne peut toutefois expliquer un indice, et l'observation positive antérieure de Yonhap sur Oracle ne peut être silencieusement substituée au récit de clôture. La différence démontre pourquoi les développements propres aux entreprises et les heures d'observation appartiennent à l'explication.
Il existe aussi un récit concurrent au sein même de Yonhap : les investisseurs s'étaient préparés au début du resserrement. Si une grande partie du changement de politique anticipé était déjà intégrée dans les positions, l'effet supplémentaire de la publication sur l'inflation pouvait être plus faible qu'un titre ne le suggère. Les archives ne contiennent aucun ensemble de données sur les positions permettant de tester cette affirmation. La préparation antérieure et le soulagement pétrolier pouvaient avoir opéré ensemble ; les présenter comme mutuellement exclusifs surestimerait ce que les preuves permettent de distinguer.
Le FX Talking August 2026 d'ING, daté d'août 2026, offre un moyen limité d'organiser ces conditions. Le résumé de recherche dérivé fourni décrit des prévisions d'experts pour les participants aux marchés mondiaux des changes, axées sur la politique américaine avant la réunion de septembre et jusqu'à la fin de l'année 2026. Son scénario privilégié d'affaiblissement du dollar exigeait des prix de l'énergie plus bas, une politique de la Réserve fédérale inchangée et des lectures d'inflation plus modérées. La surprise rapportée sur l'IPC sous-jacent remet en question cette combinaison.
Il s'agit d'un cadre de scénarios, non d'une étude causale de la séance boursière ni d'une preuve des sentiments des investisseurs. Sa portée limitée au marché des changes et son statut de prévision empêchent de l'utiliser pour valider l'explication pétrolière. Sa contribution utile ici est de maintenir les prérequis et les éléments invalidants à côté d'une perspective.
Quatrième annotation : la reprise de qui ?
Étendre la phrase à « les marchés se sont redressés » risque de masquer un résultat différent. Le récit de BlockTempo du septembre 12, citant CoinGlass, rapporte 684 millions de dollars de liquidations de cryptomonnaies au cours des 24 heures précédentes : 299 millions en positions longues et 385 millions en positions courtes. Une reprise des prix ne rouvre pas une position déjà fermée de force.
Les chiffres rendent cette distinction distributive visible sans expliquer le rebond. Les fermetures forcées pouvaient amplifier les mouvements, mais la couverture, les seuils et l'enchaînement des transactions sont absents. L'agrégat ne peut établir si les liquidations ont précédé l'accélération des prix ou suivi des mouvements provenant d'ailleurs. Il ne mesure pas non plus si les participants touchés ont ensuite récupéré leurs pertes.
La même retenue s'applique aux prévisions de la réponse politique. Le commentaire de Mercurius Research du septembre 11 pour Inter Invest proposait différentes réactions à une hausse des taux accompagnée d'indications contre de nouvelles hausses et à une hausse laissant la porte ouverte à un resserrement supplémentaire. Il s'agissait de scénarios conditionnels. Les archives fournies ne contiennent aucune décision ni réponse ultérieure permettant de les évaluer.
Les preuves nécessaires pour rétablir le verbe plus fort
Si des preuves supplémentaires devenaient disponibles, des prix du pétrole synchronisés, des rendements sectoriels et des attentes de politique monétaire rendraient l'affirmation pétrolière plus testable. Des gains durables concentrés parmi les entreprises bénéficiant de coûts énergétiques plus faibles, malgré des attentes de resserrement persistantes plus fortes, renforceraient cette explication. Des gains concentrés autour d'annonces d'entreprises ou d'ajustements de positions documentés favoriseraient les alternatives. Le calendrier des liquidations nécessiterait un examen distinct ; la seule antériorité temporelle ne prouverait toujours pas une amplification.
L'audit des sources limite aussi quels chiffres appartiennent à cet exercice. Les libellés d'ADR de FISCO contiennent des incohérences, et son gain du Nasdaq diffère entre le tableau et le récit, à 251.31 et 251.32 points. Ces défauts justifient d'exclure les tableaux problématiques de cet argument. Les copies d'archive en double et la couverture qui se chevauche n'ajoutent aucune confirmation indépendante.
La phrase disponible pour publication reste circonscrite : les sources rapportent un rebond des actions en septembre 11 parallèlement à un pétrole moins cher et à des attentes de resserrement plus fortes, la surprise sur l'inflation se situant dans l'IPC sous-jacent mensuel. Yonhap et FISCO proposent le pétrole comme explication ; ni l'un ni l'autre n'isole sa contribution.
« Les actions ont rebondi alors que le pétrole baissait. »
Rapports AWEI utilisés dans cette analyse
Cette analyse s'appuie sur les rapports AWEI suivants et les sources des éditeurs énumérées ci-dessous.
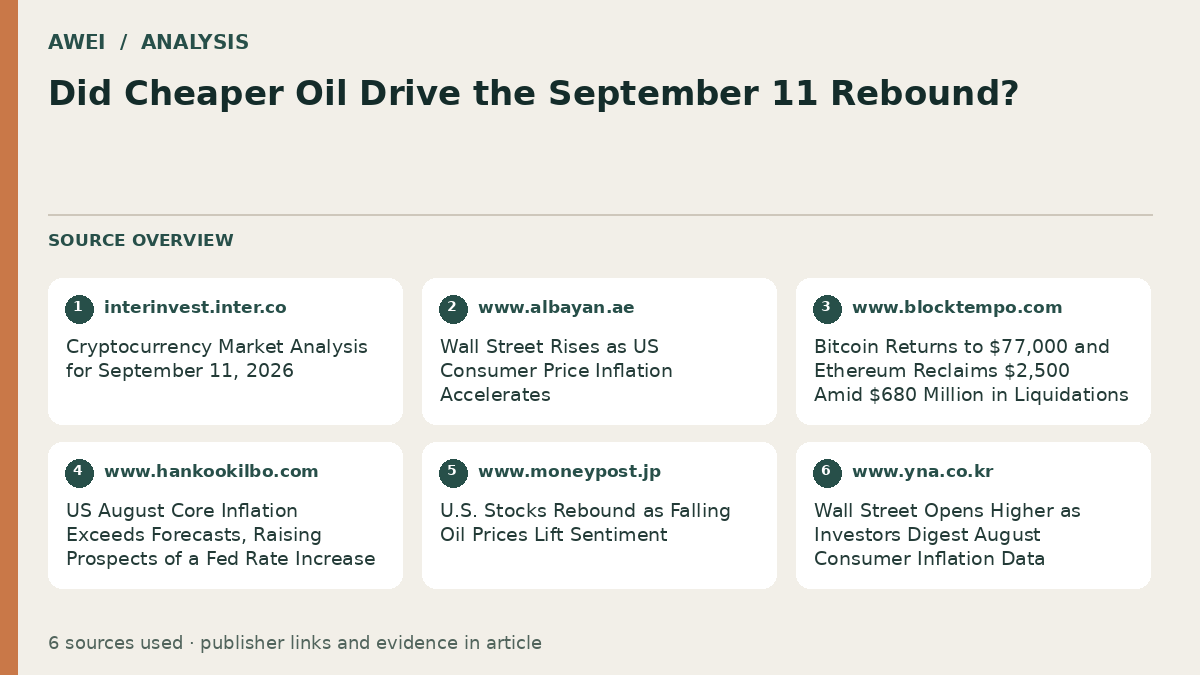
Sources utilisées pour cet article (6)
Liens directs vers les rapports des éditeurs utilisés pour préparer cet article.
- Source 1
- Analyse du marché des cryptomonnaies pour septembre 11, 2026 interinvest.inter.co
- Source 2
- Wall Street progresse alors que l'inflation des prix à la consommation aux États-Unis s'accélère www.albayan.ae
- Source 3
- Le Bitcoin revient à 77,000 dollars et Ethereum reconquiert 2,500 dollars au milieu de 680 millions de liquidations www.blocktempo.com
- Source 4
- L'inflation sous-jacente d'août aux États-Unis dépasse les prévisions, augmentant les perspectives d'une hausse des taux de la Fed www.hankookilbo.com
- Source 5
- Les actions américaines rebondissent alors que la baisse des prix du pétrole soutient le sentiment www.moneypost.jp
- Source 6
- Wall Street ouvre en hausse alors que les investisseurs digèrent les données d'inflation des consommateurs d'août www.yna.co.kr